O Fechamento de Unidades 'Plan and Order' da Ikea e os Limites dos Formatos Compactos no Varejo
A gigante sueca de mobiliário e design doméstico Ikea anunciou recentemente o encerramento das operações de três de suas lojas de pequeno formato no conceito Plan and Order (unidades focadas exclusivamente no planejamento de cozinhas, dormitórios e pedidos sob medida). A movimentação, que abrange pontos de venda urbanos estratégicos, lança luz sobre um dos testes mais complexos enfrentados pelo varejo global na última década: a miniaturização do ponto de venda sem a correspondente flexibilidade da cadeia de suprimentos e do fluxo de reposição.
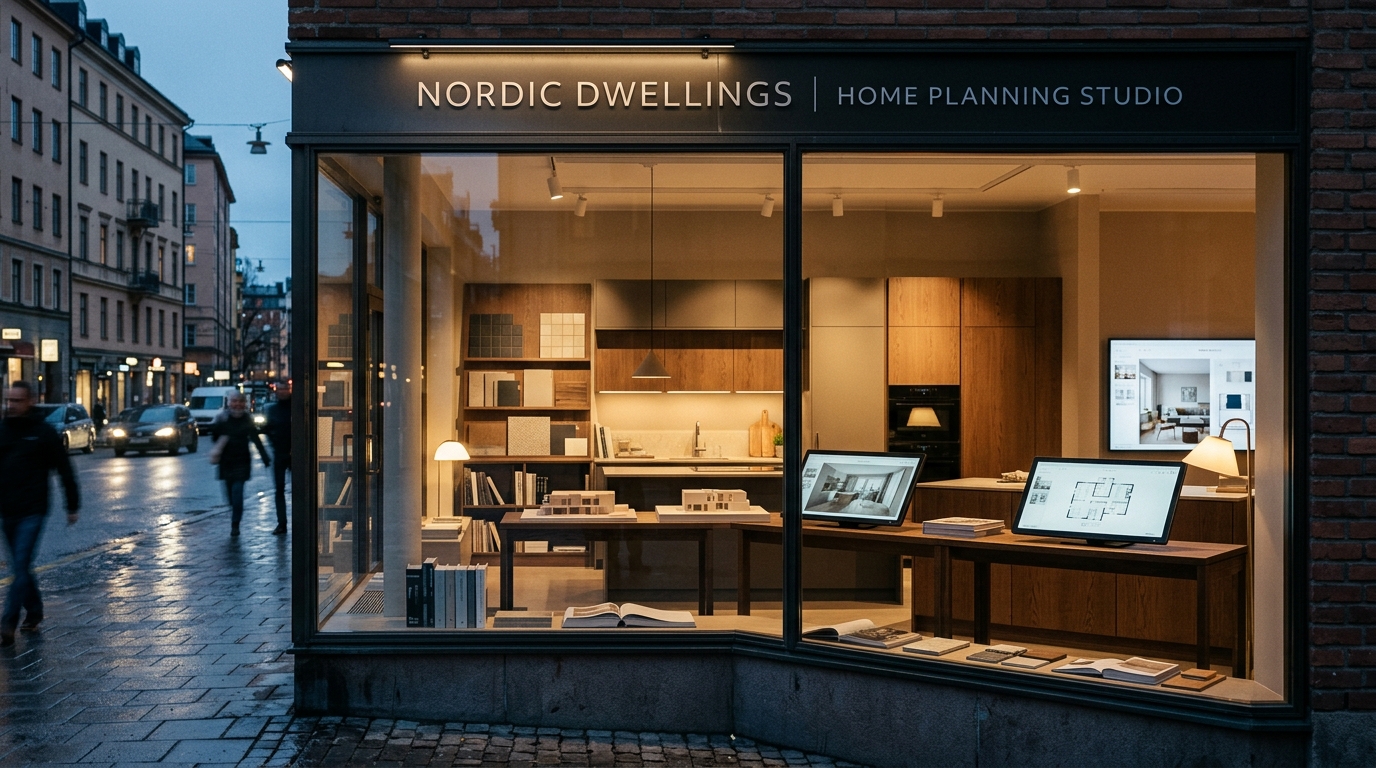
Historicamente consolidada através do formato de mega-armazéns periféricos (big box de 25.000 a 40.000 metros quadrados) que combinam estoque aberto, autosserviço imediato e circuito guiado, a Ikea iniciou há alguns anos uma agressiva estratégia de aproximação aos centros urbanos. As lojas Plan and Order foram desenhadas como entrepostos compactos de alta tecnologia e consultoria personalizada, onde o consumidor planeja ambientes complexos com especialistas e agenda a entrega domiciliar ou a retirada posterior em hubs dedicados.
Contudo, o fechamento dessas três unidades revela os atritos operacionais e a fricção de rentabilidade que ocorrem quando a promessa de conveniência urbana colide com o custo elevado de ocupação por metro quadrado e a complexidade logística do last-mile.
1. A Anatomia do Conflito: Metro Quadrado Caro vs. Satisfação Imediata
O modelo clássico da Ikea apoia-se em um pilar central: a transferência de esforço logístico para o shopper (o cliente seleciona, retira da prateleira baixa do galpão, transporta no próprio veículo e monta em casa). Em troca dessa fricção física, o cliente obtém preços altamente competitivos e a gratificação instantânea da posse.
Nas unidades Plan and Order, essa equação é invertida:
- Alto Custo de Ocupação: Lojas localizadas em corredores de alto tráfego urbano e shoppings centrais carregam um aluguel por metro quadrado exponencialmente superior ao dos terrenos periféricos.
- Ausência de Cash-and-Carry Imediato: O shopper urbano muitas vezes entra em busca de compras de impulso ou pequenos utilitários domésticos. Quando encontra apenas telas de agendamento e consultores de projeto para entregas futuras, a taxa de conversão direta de tráfego cai sensivelmente.
- Margens Pressionadas pelo Fulfillment Centralizado: O fulfillment descentralizado a partir de Centros de Distribuição (CDs) para compras de menor tíquete médio corrói a margem operacional de projetos que não atingem a escala esperada.
De acordo com analistas de varejo imobiliário comercial da Europa e dos EUA, enquanto o formato Plan and Order continua funcionando em mercados densamente povoados com alta penetração digital (como Londres e Estocolmo), mercados secundários exigem volume transacional imediato para justificar o metro quadrado operacional.
2. O Desafio da Execução Híbrida: O Ponto de Contato Sem Estoque
O revés parcial dos formatos compactos da Ikea evidencia um fenômeno que afeta diversos nichos de mercado (de móveis e eletrodomésticos a cosméticos, moda e materiais de construção): o perigo da desconexão entre o touchpoint de atendimento e a esteira de entrega.
Quando um ponto de venda opera no modelo showrooming ou consultivo sem estoque local:
- A Execução do Mostruário e da Amostra é Crítica: Se um item em exposição não possui disponibilidade imediata no centro de distribuição, ou se o mostruário físico apresenta danos de uso sem rápida substituição pela equipe de trade, o consumidor cancela a jornada.
- A Dependência Extrema do Dado de Giro Real (Sell-Out): A equipe comercial alocada na loja compacta precisa ter clareza absoluta sobre os prazos de expedição e a disponibilidade regional em tempo real. A menor divergência entre o pedido faturado no sistema e a chegada física na casa do cliente resulta em churn e devoluções onerosas.
Executivos seniores do setor de varejo destacam que o formato compacto não morreu, mas exige uma reengenharia rigorosa: em vez de serem meros escritórios de atendimento estáticos, essas lojas precisam funcionar como hubs hiperconectados à malha logística e com suporte direto de auditoria de campo contínua.
3. Lições Estratégicas para Líderes de Varejo, Indústria e Trade Marketing
A readequação da malha física da Ikea traz três imperativos inegociáveis para diretores de operações, heads de trade e líderes comerciais que operam formatos satélites ou lojas conceito:
A. O Portfólio de Formatos Exige Disciplina de Unit Economics
Não basta transpor a bandeira de uma marca consolidada para 300 metros quadrados. O sortimento (assortment) precisa ser cirurgicamente calibrado. Se a unidade depende de tíquete alto e ciclo longo de decisão, a produtividade por vendedor/consultor deve ser monitorada diariamente contra os custos fixos do PDV.
B. Sincronia Total Entre Comercial e Suprimentos
O vendedor de ponta não pode prometer entregas no escuro. Da mesma forma, os promotores e auditores de merchandising precisam garantir que o ambiente de exposição esteja 100% em conformidade com o catálogo vigente. O desalinhamento entre o que está montado na vitrine e o que está disponível no armazém central destrói a rentabilidade da operação.
C. Agilidade para Pivotar e Rebalancear a Rede
A decisão da Ikea de encerrar unidades que não performaram dentro da janela de maturação demonstra maturidade de governança. No varejo contemporâneo, a flexibilidade para abrir, testar, ajustar ou encerrar pontos satélites é a principal blindagem contra a queima estéril de capital.
Conclusão: A Nova Fronteira do Varejo de Proximidade
O fechamento das três unidades Plan and Order não representa a desistência da Ikea em relação aos centros urbanos, mas sim o fim da fase de testes ingênuos. O varejo físico de proximidade exige mais do que um layout elegante e telas interativas: exige precisão milimétrica de abastecimento, integração sem atrito entre sell-in e sell-out e uma execução de campo que justifique cada centímetro quadrado investido.