A Reestruturação dos Times de Merchandising do Walmart e a Nova Engenharia de Categoria Centrada em Estilo
Em uma das mais significativas reformulações organizacionais dos últimos anos, o Walmart anunciou a consolidação estrutural de suas equipes comerciais e de compras voltadas para vestuário, calçados e decoração doméstica (home), unificando-as sob uma liderança integrada com foco em Estilo (Style). A iniciativa, que dissolve as fronteiras históricas entre compradores de lojas físicas (brick-and-mortar) e curadores de e-commerce, representa uma mudança de paradigma na forma como o maior varejista do planeta desenha, adquire e distribui categorias discricionárias de maior margem.
A decisão de Bentonville não é apenas um rearranjo de organograma corporativo. Trata-se de uma resposta técnica e estratégica à pressão competitiva imposta por gigantes de moda rápida e marketplaces ultra-ágeis — como Target, Amazon, Shein e Temu —, combinada à urgência de monetizar o tráfego recorde de mais de 255 milhões de clientes semanais com itens de tíquete e rentabilidade superiores aos produtos de mercearia (grocery).
1. O Fim dos Silos: Da Fragmentação de Canal ao Merchandising Unificado
Historicamente, o Walmart operava com estruturas de merchandising segmentadas: compradores dedicados à vasta malha de mais de 4.700 lojas nos Estados Unidos trabalhavam com janelas de planejamento de longo prazo (muitas vezes de 9 a 12 meses), priorizando escala de embalagem e densidade logística. Paralelamente, as equipes de e-commerce operavam em ciclos curtos e orientados a tendências algorítmicas, com estoques independentes em centros de atendimento dedicados.
Essa bifurcação gerava atritos crônicos:
- Canibalização e Inconsistência de Sortimento: O shopper encontrava marcas próprias (como Time and Tru, George, Free Assembly ou No Boundaries) com preços, tonalidades e grades distintas entre a gôndola física e o aplicativo.
- Duplicação de Negociação com Fornecedores: Grandes indústrias têxteis e de manufatura doméstica precisavam submeter produtos a duas bancadas de compradores, alongando o ciclo de sell-in e fragmentando verbas de cooperação e trade marketing.
- Ineficiência de Alocação de Inventário: Rupturas visíveis em loja coexistiam com excessos de estoque no canal digital para o mesmo SKU.
Com a fusão dos times sob a chancela de Style, o Walmart impõe uma única visão de demanda. O comprador de categoria agora responde pelo P&L (lucro e perda) unificado do produto, determinando dinamicamente qual fração do volume deve abastecer as gôndolas físicas para giro imediato e quanto deve ficar posicionado estrategicamente na malha logística de fulfillment omnicanal.
2. A Batalha das Margens: O Papel do 'Estilo' na Defesa do Ebitda
Embora o Walmart domine o varejo de alimentos — categoria que representa cerca de 60% de sua receita líquida nos EUA —, os bens de consumo rápido operam com margens brutas estreitas (geralmente entre 15% e 22%). Categorias discricionárias de estilo, vestuário e decoração de interiores, por outro lado, entregam margens brutas que frequentemente superam a barreira dos 40% a 50%.
+-------------------------------------------------------------------------+ | A EQUAÇÃO DE RENTABILIDADE NO PDV | | | | MERCEARIA & ALIMENTOS CATEGORIAS DE ESTILO & VESTUÁRIO | | - Altíssimo volume / Giro diário - Alto valor percebido / Diferenciação| | - Margem Bruta: ~15% - 22% - Margem Bruta: ~40% - 52% | | - Função: Atração de tráfego - Função: Retenção de Ebitda | +-------------------------------------------------------------------------+
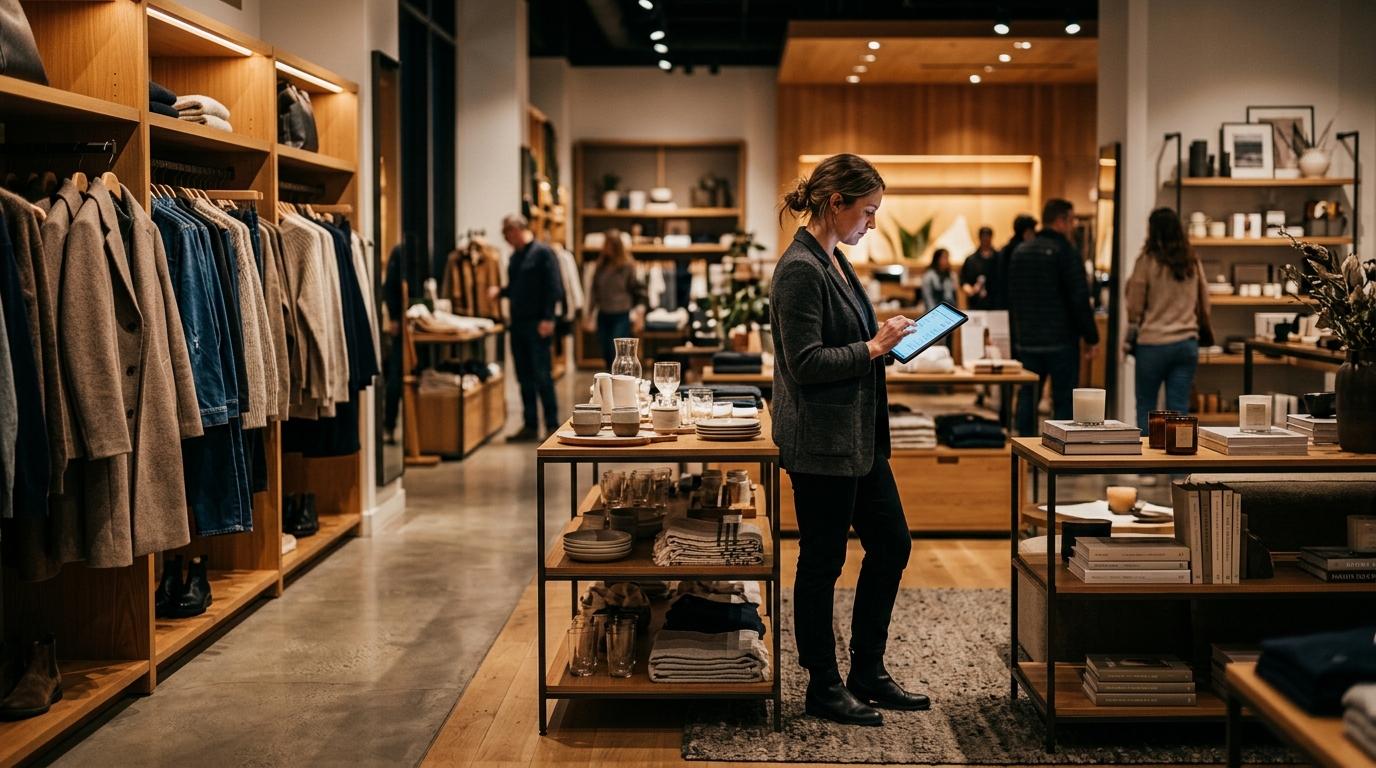
A consolidação visa exatamente transformar o fluxo volumétrico de clientes que vão às lojas comprar mantimentos em compradores de itens de valor agregado. Para isso, o design das lojas também tem passado por reformas profundas — com iluminação focada, manequins estilizados e gôndolas mais baixas —, exigindo que o sortimento responda com extrema rapidez às tendências culturais e sazonais.
Se o ciclo de desenvolvimento de produto e compra demorar seis meses a mais que os concorrentes digitais, o risco de remarcações forçadas (mark downs) e liquidações agressivas destrói o prêmio de margem. A fusão das equipes reduz os níveis de aprovação e aproxima os designers dos analistas de dados de campo em tempo real.
3. O Efeito Dominó na Cadeia de Suprimentos e Fornecedores
A reorganização do Walmart estabelece um novo padrão operacional para toda a cadeia de suprimentos global de moda e bens duráveis leves. Fornecedores e indústrias parceiras terão de reconfigurar seus modelos de atendimento comercial e operacional em três frentes críticas:
A. Apresentação Integrada de Coleções (Single Pipeline)
Não há mais espaço para catálogos separados de e-commerce e varejo físico. A indústria precisa apresentar linhas modulares capazes de performar visualmente tanto em uma tela de smartphone de 6 polegadas quanto em araras de grande formato. Embalagens, cabides padronizados, etiquetas inteligentes RFID e dados mestres de produto (master data) devem nascer 100% integrados.
B. Agilidade em Lead Times e Nearshoring
Para sustentar a pegada de "estilo" com rápida renovação visual, o modelo tradicional de frete marítimo de 60 dias da Ásia para todas as coleções torna-se um gargalo de risco. O Walmart tem incentivado redes de suprimento mais próximas (como México e América Central) para lotes de reposição rápida de alto giro, deixando a base de básicos (core essentials) nos portos asiáticos.
C. Transparência de Sell-Out e Alinhamento com o Trade
A unificação no topo da pirâmide exige alinhamento absoluto na ponta da execução. A visibilidade do que está realmente na área de vendas versus o que está retido no mezanino ou doca de recebimento passa a ser o indicador-chave de desempenho. Sem uma execução de visual merchandising impecável no PDV, o investimento na curadoria de estilo perde sua eficácia visual para o shopper.
4. Framework Estratégico: Como Lideranças Devem Reagir à Tendência de Merchandising Unificado
A movimentação do Walmart antecipa uma reestruturação inevitável no varejo regional e global. Executivos de operações, vendas e trade marketing podem aplicar o seguinte framework para mitigar riscos e capturar eficiência:
+-------------------------------------------------------------------------+ | FRAMEWORK DE MERCHANDISING INTEGRADO E EXECUÇÃO ÁGIL | +-------------------------------------------------------------------------+ | ETAPA 1: Racionalização de Portfólio e P&L Único | | -> Unifique metas de sell-in e sell-out entre digital e físico. | | -> Elimine redundâncias de SKUs com pequenas variações de canal. | +-------------------------------------------------------------------------+ | ETAPA 2: Inteligência de Campo e Visibilidade em Tempo Real | | -> Audite visual merchandising e quebra de grade com fotos e GPS. | | -> Sincronize pedidos de reposição à velocidade real de sell-out. | +-------------------------------------------------------------------------+ | ETAPA 3: Ciclo Rápido de Feedback (Design-to-Shelf) | | -> Transmita dados de sell-out do PDV diretamente para o time de compras| | -> Reduza o tempo de resposta a rupturas de semanas para horas. | +-------------------------------------------------------------------------+
- Auditoria de Grade e Exposição no PDV: O principal vetor de quebra de margem em categorias de moda e estilo é a quebra de grade (tamanhos faltantes) na área de vendas, enquanto caixas intactas permanecem no estoque de fundo de loja. A auditoria contínua de presença e planograma torna-se mandatória.
- Convergência entre Comercial e Campo: Vendedores da indústria precisam negociar volumes baseando-se em auditorias reais de espaço e share de gôndola, eliminando o "pedido cego" que infla o sell-in mas gera devoluções e descontos no sell-out.
- Decisão Orientada por Velocidade: Em categorias de estilo, a rapidez com que a ruptura de gôndola é identificada e corrigida define se o item será vendido pelo preço cheio ou com desconto de 40% no final da temporada.
Conclusão: A Execução Física como Diferencial Competitivo da Moda de Valor
A cartada do Walmart demonstra que a era da divisão artificial entre o físico e o digital no varejo de moda e estilo chegou ao fim. Ao unificar suas equipes de compras e curadoria, a varejista sinaliza que a experiência da marca perante o consumidor é indivisível.
No entanto, mesmo a estratégia de compras mais sofisticada do mundo falha se a execução na ponta da linha — a colocação da peça na arara correta, com o tamanho disponível, na iluminação projetada e com a precificação precisa — apresentar falhas. No novo ecossistema do varejo de estilo, a disciplina de execução em campo é o motor que converte a intenção de compra em margem líquida sustentável.